 Shivaji Tripathi

विदेशी अंशदान (विनियमन) अधिनियम, 2010 में प्रस्तावित संशोधनों ने देश में तीखी बहस छेड़ दी है। नागरिक संगठन, विपक्षी दल और ईसाई संस्थाएँ इन बदलावों से चिंतित हैं, और उनकी आशंकाओं को निराधार नहीं कहा जा सकता। सरकार का पक्ष है कि वह विदेशी धन के उपयोग में पारदर्शिता, जवाबदेही और दुरुपयोग की रोकथाम चाहती है। विधेयक अब संयुक्त संसदीय समिति के पास है, इसलिए ठंडे दिमाग से और संतुलित ढंग से विचार करने का अवसर है। प्रश्न केवल यह नहीं है कि राज्य कितना नियंत्रण रखे। यह भी है कि जो संस्थाएँ राज्य से जवाबदेही माँग रही हैं, वे स्वयं कितनी खुली हैं।
विधेयक की पृष्ठभूमि
- विदेशी अंशदान (विनियमन) संशोधन विधेयक, 2026 लोकसभा में 25 मार्च 2026 को पेश हुआ।
- विपक्ष और अल्पसंख्यक संगठनों की आपत्तियों के बाद 12 अगस्त 2026 को इसे 31 सदस्यीय संयुक्त संसदीय समिति को भेजा गया। इसमें लोकसभा के 21 और राज्यसभा के 10 सदस्य हैं।
- प्रस्ताव में एक नामित प्राधिकारी की व्यवस्था है। जिन संस्थाओं का पंजीकरण रद्द हो, समर्पित हो या समाप्त हो जाए, उनके विदेशी अंशदान और उससे बनी संपत्तियाँ इस प्राधिकारी के पास निहित हो सकती हैं।
- गृह मंत्रालय इस कानून का प्रशासन करता है।
दो पक्ष, दो आशंकाएँ
- सरकार का पक्ष: विदेशी धन से खड़ी संपत्तियों और उनके उपयोग पर कड़ी निगरानी होनी चाहिए ताकि धन का दुरुपयोग रुके और जनता का भरोसा बना रहे।
- आलोचकों का पक्ष: कड़े प्रावधानों की आड़ में वैध नागरिक गतिविधियाँ दबाई जा सकती हैं। इसका असर अल्पसंख्यक संस्थाओं पर अनुपात से कहीं अधिक पड़ सकता है।
दोनों पक्षों में सच्चाई है। इसीलिए समाधान न तो विधेयक को आँख मूँदकर स्वीकार करने में है, न उसे सिरे से खारिज करने में।
विदेशी धन: न दमन का बहाना, न जाँच से परे
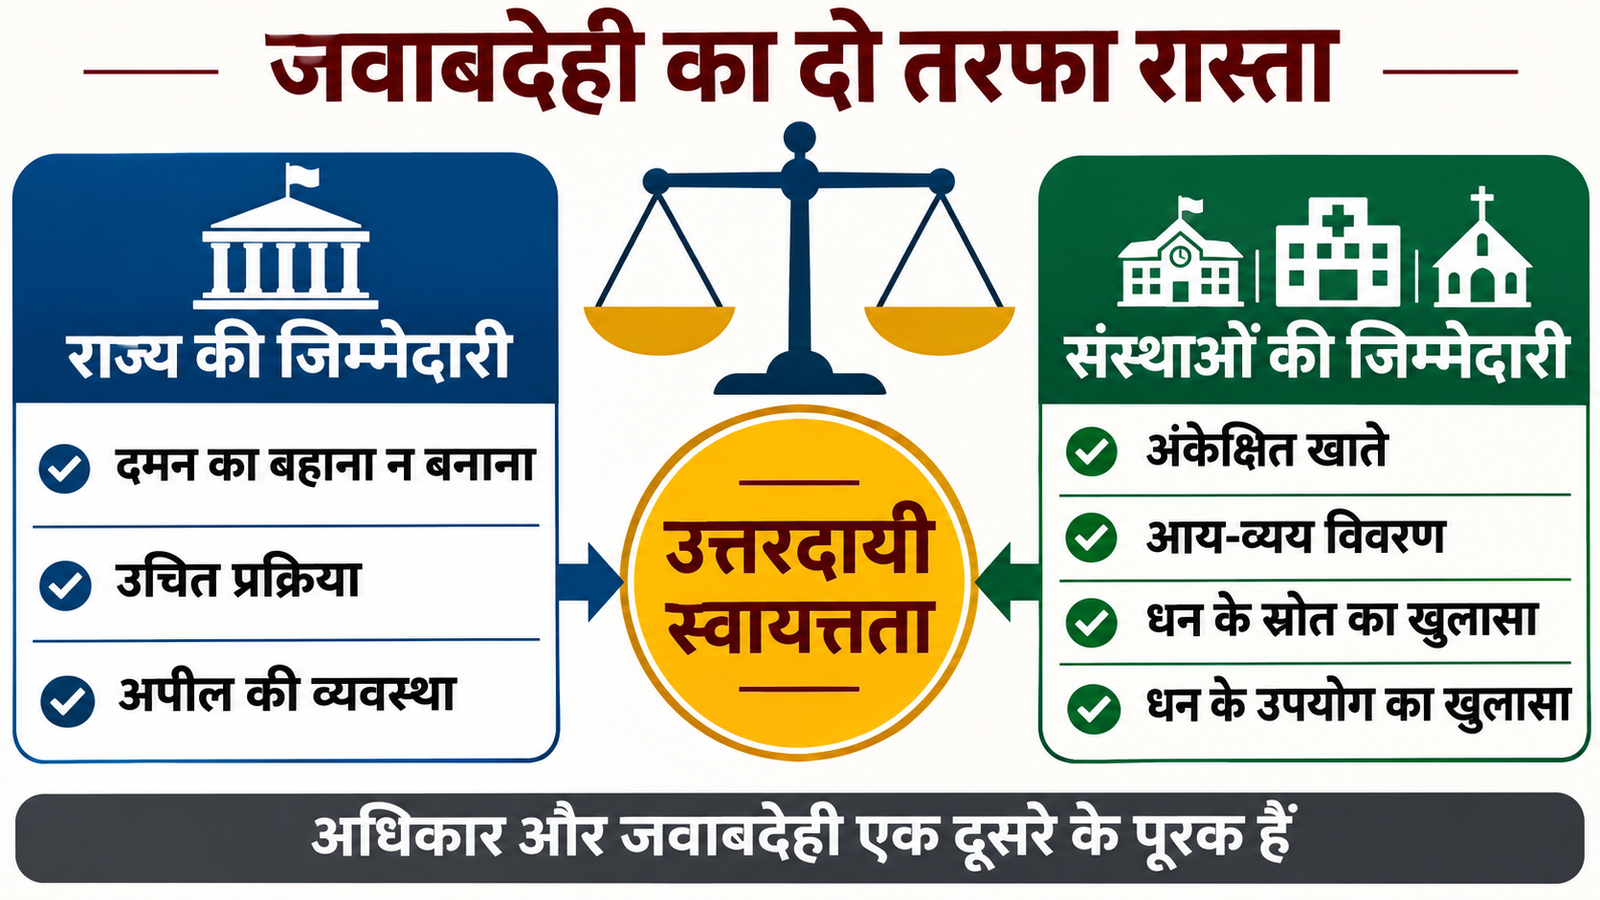
विदेशी अंशदान को उन धर्मार्थ, शैक्षिक, स्वास्थ्य और समाजसेवा संगठनों को दबाने का बहाना नहीं बनने देना चाहिए जो ईमानदारी से काम कर रहे हैं। परंतु इसका दूसरा पहलू भी उतना ही सच है। विदेश से धन आने और उसके खर्च होने की प्रक्रिया को जाँच के दायरे से बाहर नहीं रखा जा सकता। जब बाहर का पैसा देश के सामाजिक और शैक्षिक जीवन में काम करता है, तो उसका हिसाब देना जनहित से जुड़ा प्रश्न है।
पारदर्शिता अधिकारों पर हमला नहीं, सार्वजनिक भरोसे की शर्त है
पारदर्शिता को अल्पसंख्यक अधिकारों पर आक्रमण मानना ठीक नहीं है। यह सार्वजनिक विश्वास की अनिवार्य शर्त है। इससे अल्पसंख्यक संस्थाओं के सामने एक सीधा सवाल खड़ा होता है: जो संस्थाएँ संशोधनों का विरोध कर रही हैं, क्या वे अपना घर दुरुस्त करने को तैयार हैं? यहाँ बात राज्य के और हस्तक्षेप की नहीं है। बात उस स्वैच्छिक खुलेपन की है जो संस्थाओं को उन लोगों के प्रति दिखाना चाहिए जिनकी सेवा का वे दावा करती हैं।
तमिलनाडु का उदाहरण लें। वहाँ कैथोलिक चर्च के धर्मप्रांतों ने गरीबों, असहायों और वंचितों के लिए अनेक समाजसेवी ढाँचे और संस्थाएँ खड़ी की हैं। समाज के विकास में उनका योगदान बड़ा है। फिर भी सोचना होगा कि कितने श्रद्धालुओं को इन संस्थाओं की बुनियादी आर्थिक तस्वीर देखने को मिलती है। कितने लोग आय और व्यय का विवरण, अंकेक्षित खाते या संसाधनों के उपयोग की मोटी जानकारी आसानी से पा सकते हैं?
मूल प्रश्न यह है कि जो संस्थाएँ राज्य की जवाबदेही पर इतना जोर देती हैं, क्या वे अपने श्रद्धालुओं, लाभार्थियों और हितधारकों के प्रति उतने ही ऊँचे, या उससे भी ऊँचे, मानक का पालन करती हैं?
संस्थागत शक्ति और वित्तीय जवाबदेही
यह प्रश्न तब और गंभीर हो जाता है जब हम इन धार्मिक संगठनों के विशाल शैक्षिक और सामाजिक विस्तार को देखते हैं। सोसायटी ऑफ जीसस और सेल्सियन्स ऑफ डॉन बॉस्को जैसे संगठन, धर्मप्रांतों द्वारा चलाए जा रहे अनेक प्रतिष्ठित संस्थान, चिकित्सा महाविद्यालय और महिला धर्मसंघों की असंख्य मंडलियाँ शिक्षा और जनसेवा में बड़ा योगदान देती हैं। इसे कोई नकार नहीं सकता। पर प्रभाव अपने साथ जिम्मेदारी भी लाता है।
शिक्षा क्षेत्र में लंबे समय से प्रवेश से जुड़े दान, कैपिटेशन फीस और अन्य भुगतानों को लेकर शिकायतें और सार्वजनिक चर्चाएँ होती रही हैं। माँग वाले संस्थानों के बारे में ऐसे आरोप उठते रहे हैं। इन्हें बिना प्रमाण किसी खास संस्था पर स्थापित तथ्य की तरह नहीं थोपा जा सकता। फिर भी जहाँ संस्थाएँ बड़ी मात्रा में शुल्क, दान, अनुदान या अन्य योगदान लेती हैं, वहाँ पारदर्शिता की माँग जायज है। यह किसी पर दोष लगाना नहीं है। वित्तीय गड़बड़ी या धन के भटकाव के आरोपों का सबसे प्रभावी उत्तर पारदर्शी, स्वतंत्र रूप से अंकेक्षित और सुलभ लेखा-जोखा ही है।
यही सिद्धांत सभी धार्मिक और सामाजिक सेवा संगठनों पर लागू होता है। जो संस्थाएँ गरीबों, शिक्षा, स्वास्थ्य और सामाजिक विकास के नाम पर श्रद्धालुओं और जनता से सहयोग माँगती हैं, उनके हितधारक यह स्पष्ट तस्वीर पाने के हकदार हैं कि संसाधनों का उपयोग कैसे हो रहा है। इसका अर्थ गोपनीय व्यक्तिगत लेन-देन उजागर करना या संस्था की स्वायत्तता से समझौता करना नहीं है। करना बस इतना है:
- वार्षिक अंकेक्षित खाते प्रकाशित करना
- आय और व्यय का विवरण सार्वजनिक करना
- धन के प्रमुख स्रोत बताना
- यह बताना कि धन किन उद्देश्यों पर खर्च होता है
- ऐसा स्वैच्छिक खुलासा उन संगठनों का नैतिक बल बढ़ाएगा जो आज राज्य से अधिक जवाबदेही माँग रहे हैं।
दलित ईसाइयों का अनसुलझा प्रश्न
पारदर्शिता का सवाल दलित ईसाइयों के संदर्भ में विशेष रूप से विचारणीय हो जाता है। भारतीय कैथोलिक बिशप सम्मेलन (CBCI) ने विदेशी अंशदान संशोधन विधेयक पर अपनी चिंताएँ केंद्र सरकार के सामने रखी हैं। अपने ज्ञापन में उसने एक और माँग भी उठाई है। वह चाहता है कि अनुसूचित जाति मूल के ईसाइयों को अनुसूचित जाति का दर्जा न मिलने की स्थिति समाप्त हो और सर्वोच्च न्यायालय में लंबित इस मामले का जल्द निपटारा हो। चर्च ने इस मुद्दे पर कई पहलें की हैं और उसके नीतिगत दस्तावेजों में स्वीकार किया गया है कि भारतीय समाज में जातिगत भेदभाव बना हुआ है और चर्च के भीतर भी मौजूद है।
दशकों से दलित ईसाई अपने दावे के समाधान की प्रतीक्षा कर रहे हैं। चर्च के पास पर्याप्त संस्थागत प्रभाव, व्यापक संगठनात्मक पहुँच और बड़े आर्थिक संसाधन हैं। क्या इस प्रभाव और क्षमता को दलित ईसाइयों के संवैधानिक अधिकारों के लिए उतनी ही ताकत से लगाया गया, जितनी ताकत से अब नियामक ढाँचे पर उठे सवालों पर लगाई जा रही है?
यहाँ एक अंतर्निहित विडंबना है। चर्च ठीक ही कहता है कि धर्म बदलने से जाति खत्म नहीं हो जाती। यदि यह सच है, और यदि मतांतरण के बाद भी जातिगत बहिष्करण जारी है, तो दलित ईसाइयों की संवैधानिक वंचना चर्च की सार्वजनिक पैरवी के केंद्र में होनी चाहिए। फिर यह पूछे बिना रहा नहीं जाता कि संस्थागत जवाबदेही का अर्थ क्या होगा, यदि संस्था के सबसे वंचित सदस्यों की आवाज अपेक्षाकृत कमजोर बनी रहे?
संवैधानिक आयाम
- इस बहस की संवैधानिक जमीन को समझना जरूरी है।
- अनुच्छेद 25 से 28: धार्मिक स्वतंत्रता का अधिकार। इसमें धार्मिक संस्थाओं के प्रबंधन और धर्मार्थ संस्थाओं की स्थापना का अधिकार भी शामिल है।
- अनुच्छेद 29 और 30: अल्पसंख्यकों की भाषा, संस्कृति और शैक्षिक संस्थाओं की स्थापना व प्रशासन का अधिकार।
- अनुसूचित जाति आदेश, 1950: इसके अनुच्छेद 3 में मूल रूप से अनुसूचित जाति का दर्जा केवल हिंदुओं तक सीमित था। 1956 में सिख और 1990 में बौद्ध इसमें जोड़े गए, पर ईसाई और इस्लाम के अनुयायी बाहर रहे। इसी भेद पर दलित ईसाइयों और दलित मुसलमानों की माँग टिकी है।
- विदेशी अंशदान कानून का इतिहास: पहला कानून 1976 में आपातकाल के दौर में बना, जिसकी जगह 2010 का अधिनियम आया। 2020 के संशोधन में विदेशी अंशदान केवल भारतीय स्टेट बैंक की नई दिल्ली मुख्य शाखा के निर्दिष्ट खाते में लेने की व्यवस्था हुई। प्रशासनिक खर्च की सीमा घटाकर 20 प्रतिशत की गई और अंशदान को दूसरों को आगे सौंपने पर रोक लगाई गई।
इस आधार पर कहा जा सकता है कि अल्पसंख्यक अधिकार निरपेक्ष नहीं हैं। उन पर सार्वजनिक व्यवस्था और कानून के अनुरूप युक्तियुक्त नियमन संभव है। साथ ही नियमन ऐसा हो जो संस्थाओं के मूल अधिकारों को खोखला न करे।
उत्तरदायी स्वायत्तता: आगे का रास्ता
इस विवाद का उत्तर न तो अनियंत्रित राज्य शक्ति में है, न बेलगाम संस्थागत स्वायत्तता में। उत्तर उत्तरदायी स्वायत्तता में है। अल्पसंख्यक संस्थाओं ने भारत के शैक्षिक, स्वास्थ्य और सामाजिक परिदृश्य में अमूल्य योगदान दिया है और उनका स्वतंत्र रूप से काम करने का अधिकार सुरक्षित रहना चाहिए। लेकिन संस्थागत स्वतंत्रता के साथ संस्थागत जिम्मेदारी भी आती है।
अत्यधिक विनियमन के विरोध में संस्था की विश्वसनीयता इस पर निर्भर करेगी कि वह सरकार से क्या माँगती है और स्वयं जनता को क्या देने को तैयार है। किसी संस्था की असली परीक्षा यह नहीं कि अपनी स्वायत्तता पर आँच आने पर वह कितना ऊँचा बोलती है। परीक्षा यह है कि गरीबों, श्रद्धालुओं, लाभार्थियों, अभिभावकों, विद्यार्थियों और जिन समुदायों की वह सेवा करती है, उनके प्रश्नों का उत्तर वह कितनी खुलकर देती है।
अल्पसंख्यक अधिकार और संस्थागत जवाबदेही एक दूसरे के विरोधी नहीं, पूरक सिद्धांत हैं। राज्य को चाहिए कि पारदर्शिता को वैध अल्पसंख्यक संस्थाओं को कमजोर करने का बहाना न बनाए। अल्पसंख्यक संस्थाओं को भी चाहिए कि राज्य से पारदर्शिता की माँग करते हुए अपने स्तर पर उसे वैकल्पिक न मानें।
निष्कर्ष
संयुक्त संसदीय समिति के सामने चुनौती संतुलन साधने की है। एक ओर वैध नागरिक और धर्मार्थ गतिविधियों की रक्षा करनी है, दूसरी ओर विदेशी धन के दुरुपयोग पर प्रभावी अंकुश लगाना है। इस संतुलन के लिए सभी हितधारकों से परामर्श, स्पष्ट और न्यायोचित प्रक्रिया तथा अपील की व्यवस्था जरूरी है। साथ ही अल्पसंख्यक संस्थाओं को आगे आकर अपने दरवाजे खोलने होंगे और यह दिखाना होगा कि उनका हिसाब-किताब दुरुस्त है। जिस संस्था का आचरण पारदर्शी होता है, उसकी आवाज में नैतिक बल अपने आप आ जाता है। जवाबदेही माँगने से पहले जवाबदेही देना ही संस्थागत विश्वसनीयता की सच्ची बुनियाद है।
वन लाइनर फैक्ट्स फॉर रिवीजन
- विदेशी अंशदान (विनियमन) अधिनियम, 2010 विदेशी अंशदान और विदेशी आतिथ्य की स्वीकृति और उपयोग को विनियमित करता है।
- पहला FCRA 1976 में बना था, जिसे 2010 के अधिनियम ने प्रतिस्थापित किया।
- FCRA का प्रशासन गृह मंत्रालय करता है।
- FCRA संशोधन विधेयक, 2026 लोकसभा में 25 मार्च 2026 को पेश हुआ।
- 12 अगस्त 2026 को विधेयक 31 सदस्यीय संयुक्त संसदीय समिति को भेजा गया (21 लोकसभा, 10 राज्यसभा)।
- संयुक्त संसदीय समिति एक विशिष्ट विषय के लिए गठित अस्थायी समिति होती है, विभाग-संबंधित स्थायी समितियों से भिन्न।
- विधेयक में नामित प्राधिकारी की व्यवस्था प्रस्तावित है, जिसके पास पंजीकरण रद्द होने की स्थिति में विदेशी अंशदान और उससे बनी संपत्तियाँ निहित हो सकती हैं।
- 2020 के संशोधन से विदेशी अंशदान केवल SBI की नई दिल्ली मुख्य शाखा के खाते में आता है और प्रशासनिक खर्च की सीमा 20 प्रतिशत है।
- अनुच्छेद 30(1) धार्मिक और भाषाई अल्पसंख्यकों को शैक्षिक संस्थाएँ स्थापित और प्रशासित करने का अधिकार देता है।
- अनुसूचित जाति आदेश, 1950 के अनुच्छेद 3 में मूलतः केवल हिंदुओं को अनुसूचित जाति माना गया; 1956 में सिख और 1990 में बौद्ध जोड़े गए।
- दलित ईसाइयों को अनुसूचित जाति का दर्जा देने का प्रश्न सर्वोच्च न्यायालय में लंबित है।
- CBCI का पूरा नाम भारतीय कैथोलिक बिशप सम्मेलन है।
Discover more from Politics by RK: Ultimate Polity Guide for UPSC and Civil Services
Subscribe to get the latest posts sent to your email.
